

Yasmin, Puti Annisa (2015) Pengaruh Penerapan Self Assessment System Terhadap Tingkat Kepatuhan Wajib Pajak Dikantor Pelayanan Pajak Pratama Cibeunying Bandung. Sarjana thesis, UIN Sunan Gunung Djati Bandung.
|
Text (COVER)
cover.pdf Download (428kB) | Preview |
|
|
Image (ABSTRAK)
abstrak_001.png Download (263kB) | Preview |
|
|
Image (ABSTRAK)
abstrak_002.png Download (244kB) | Preview |
|
|
Text (DAFTAR ISI)
daftar isi.pdf Download (2MB) | Preview |
|
|
Text (BAB I)
bab 1.pdf Download (8MB) | Preview |
|
 |
Text (BAB II)
bab 2.pdf Restricted to Registered users only Download (10MB) |
|
|
Text (BAB III)
bab 3.pdf Restricted to Registered users only Download (14MB) |
|
|
Text (BAB IV)
bab 4.pdf Restricted to Registered users only Download (21MB) |
|
|
Text (BAB V)
bab 5.pdf Restricted to Registered users only Download (1MB) |
|
 |
Image (DAFTAR PUSTAKA)
daftar pustaka_001.png Restricted to Registered users only Download (185kB) |
|
 |
Image (DAFTAR PUSTAKA)
daftar pustaka_002.png Restricted to Registered users only Download (186kB) |
|
|
Text (LAMPIRAN)
lampiran.pdf Restricted to Repository staff only Download (18MB) |
Abstract
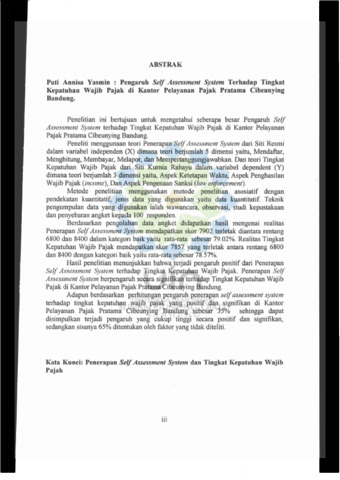
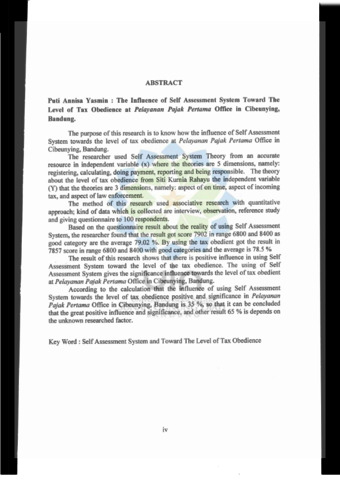
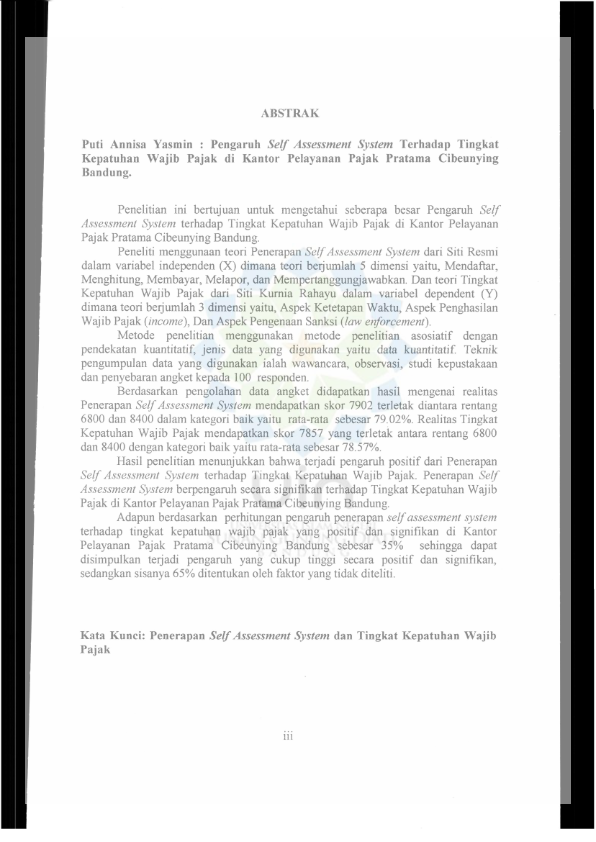
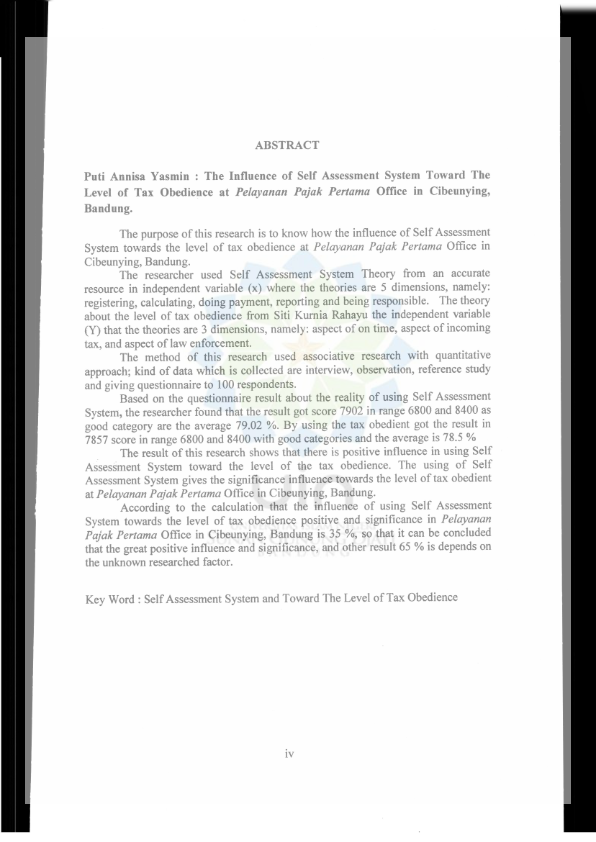
Penelitian ini bertujuan untuk mengetahui seberapa besar Pengaruh Self Assessment System terhadap Tingkat Kepatuhan Wajib Pajak di Kantor Pelayanan Pajak Pratama Cibeunying Bandung. Peneliti menggunakan teori Penerapan Self Assessment System dari Siti Resmi dalam variabel independen (X) dimana teori berjumlah 5 dimensi yaitu, Mendaftar, Menghitung, Membayar, Melapor, dan Mempertanggungjawabkan. Dan teori Tingkat Kepatuhan Wajib Pajak dari Siti Kurima Rahayu dalam variabel dependen (Y) dimana teori berjumlah 3 dimensi yaitu, Aspek Ketaatan Waktu, Aspek Penghasilan Wajib Pajak (income), dan Aspek Pengenaan Sanksi (law enforcement). Metode penelitian menggunakan metode penelitian asosiatif dengan pendekatan kuantitatif, jenis data yang digunakan yaitu data kuantitatif. Teknik pengumpulan data yang digunakan ialah wawancara, observasi, studi kepustakaan dan penyebaran angket kepada 100 responden. Berdasarkan pengolahan data akhir didapatkan hasil mengenai realitas Penerapan Self Assessment System mendapatkan skor 7902 terletak diantara rentang 6800 dan 8400 dalam kategori baik yaitu rata-rata sebesar 79.02%. Realitas Tingkat Kepatuhan Wajib Pajak mendapatkan skor 7857 yang terletak antara rentang 6800 dan 8400 dengan kategori baik yaitu rata-rata sebesar 78.57%. Hasil penelitian menunjukkan bahwa terjadi pengaruh positif dari Penerapan Self Assessment System terhadap Tingkat Kepatuhan Wajib Pajak. Penerapan Self Assessment System berpengaruh secara signifikan terhadap Tingkat Kepatuhan Wajib Pajak di Kantor Pelayanan Pajak Pratama Cibeunying Bandung. Adapun berdasarkan perhitungan pengaruh penerapan self assessment system terhadap tingkat kepatuhan wajib pajak yang positif dan signifikan di Kantor Pelayanan Pajak Pratama Cibeunying Bandung sebesar 35% sehingga dapat disimpulkan terjadi pengaruh yang cukup tinggi secara positif dan signifikan, sedangkan sisanya 65% ditentukan oleh faktor yang tidak diteliti.
| Item Type: | Thesis (Sarjana) |
|---|---|
| Uncontrolled Keywords: | Pajak |
| Subjects: | Specific Field of Public Administration |
| Divisions: | Fakultas Ilmu Sosial dan Ilmu Politik > Program Studi Administrasi Publik |
| Depositing User: | PKL6 SMKN 11 GARUT |
| Date Deposited: | 17 Sep 2026 08:17 |
| Last Modified: | 17 Sep 2026 08:17 |
| URI: | https://digilib.uinsgd.ac.id/id/eprint/120183 |
Actions (login required)
 |
View Item |